قسط وام ۶۵۰ میلیونی مشخص شد؛ عادیها ۱۰ میلیون، دهکهای ۱ تا ۴ چقدر؟
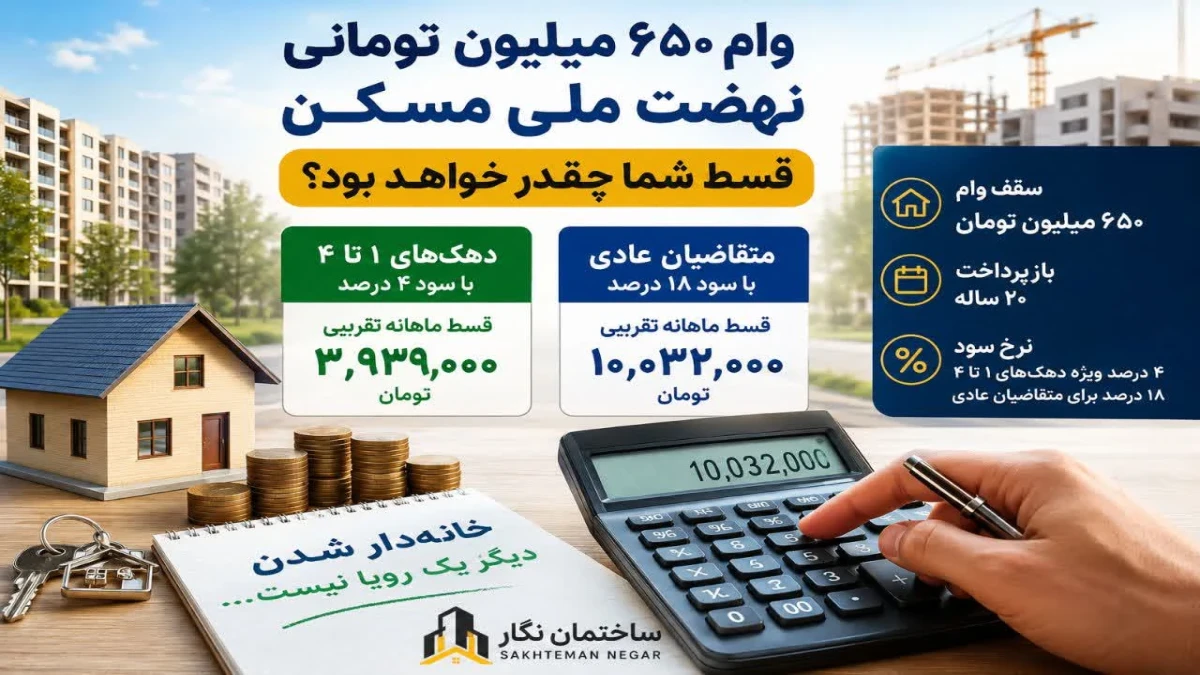
به گزارش ساختمان نگار، یکی از مهمترین دغدغههای متقاضیان نهضت ملی مسکن پس از اعلام سقف تسهیلات 650 میلیون تومانی، میزان اقساط این وام است. در حالی که اصل وام برای دو گروه مورد بررسی یکسان فرض میشود، تفاوت نرخ سود باعث میشود مبلغ پرداختی در طول دوره بازپرداخت اختلاف قابل توجهی داشته باشد. بر این اساس، در یک محاسبه نمونه با وام 650 میلیون تومانی و بازپرداخت 20 ساله، متقاضی عادی با سود 18 درصد حدود 10 میلیون تومان در ماه قسط خواهد داشت، در حالی که قسط همین وام با سود 4 درصد برای دهکهای یک تا چهار حدود 3.9 میلیون تومان خواهد بود.
وام 650 میلیون تومانی نهضت ملی مسکن به چه معناست؟
سقف تسهیلات فردی نهضت ملی مسکن به 650 میلیون تومان افزایش یافته است. گزارشهای منتشرشده درباره این افزایش، آن را در چارچوب تسهیلات طرحهای حمایتی مسکن و پروژههای مشمول ضوابط مربوط به این طرح اعلام کردهاند. همچنین در ابلاغیههای مربوط، شرایط پروژه و میزان پیشرفت فیزیکی در بهرهمندی از سقف جدید تسهیلات اهمیت داشته است.
بنابراین متقاضیان باید توجه داشته باشند که «سقف وام» با «مبلغ قطعی وام هر پرونده» الزاماً یک مفهوم نیست و میزان تسهیلات قابل پرداخت باید از قرارداد و بانک عامل پروژه مشخص شود.
قسط وام 650 میلیون تومانی با سود 18 درصد چقدر است؟
برای متقاضیان عادی، در این گزارش نرخ سود 18 درصد در نظر گرفته شده است.
اگر:
مبلغ وام: 650 میلیون تومان
نرخ سود سالانه: 18 درصد
مدت بازپرداخت: 20 سال
تعداد اقساط: 240 ماه
روش محاسبه: اقساط مساوی ماهانه
باشد، قسط ماهانه تقریباً ده میلیون و 32 هزار تومان
خواهد بود.
در این مدل، مجموع پرداخت طی 240 ماه تقریباً 2 میلیارد و 408 میلیون تومان میشود.
یعنی در یک محاسبه ساده، حدود 1 میلیارد و 758 میلیون تومان از کل پرداختی مربوط به سود تسهیلات است.
البته این محاسبه صرفاً بر اساس اصل 650 میلیون تومان و فرض اقساط مساوی انجام شده و هزینهها یا بدهیهای احتمالی ناشی از دوره مشارکت، زمان شروع فروش اقساطی و شرایط اختصاصی قرارداد را شامل نمیشود.
چرا این عدد با برخی ارقام منتشرشده متفاوت است؟
در سالهای گذشته، برای تسهیلات نهضت ملی مسکن روش بازپرداخت پلکانی نیز مطرح شده است. در این روش، مبلغ قسط در سالهای مختلف یکسان نیست و بهتدریج افزایش پیدا میکند. گزارشهای قبلی درباره وام 550 و 450 میلیون تومانی نیز ارقام متفاوتی را برای سال اول و سالهای پایانی دوره بازپرداخت اعلام کردهاند.
بنابراین متقاضی باید هنگام مقایسه ارقام، به این نکته توجه کند که آیا محاسبه بر مبنای قسط مساوی انجام شده یا قسط پلکانی.
قسط وام 650 میلیون تومانی با سود 4 درصد چقدر است؟
اما شرایط برای گروهی که مشمول نرخ سود 4 درصد هستند، تفاوت چشمگیری دارد.
اگر همان وام 650 میلیون تومانی را با:
نرخ سود سالانه: 4 درصد
مدت بازپرداخت: 20 سال
تعداد اقساط: 240 ماه
اقساط مساوی
محاسبه کنیم، قسط ماهانه حدود: سه میلیون و 939 هزار تومان خواهد بود.
در این حالت مجموع پرداخت طی 20 سال حدود 945 میلیون تومان است.
یعنی مجموع سود پرداختی در این مدل حدود 295 میلیون تومان خواهد بود.
این رقم با سود حدود 1 میلیارد و 758 میلیون تومانی در سناریوی 18 درصد تفاوت بسیار زیادی دارد.
مقایسه دو گروه در یک نگاه
| مشخصات | متقاضی عادی | دهکهای 1 تا 4 |
| مبلغ وام | 650 میلیون تومان | 650 میلیون تومان |
| نرخ سود | 18٪ | 4٪ |
| مدت بازپرداخت فرضی | 20 سال | 20 سال |
| تعداد اقساط | 240 | 240 |
| قسط ماهانه تقریبی | 10.03 میلیون تومان | 3.94 میلیون تومان |
| مجموع پرداخت تقریبی | 2.408 میلیارد تومان | 945 میلیون تومان |
| سود تقریبی | 1.758 میلیارد تومان | 295 میلیون تومان |
چرا نرخ سود در وام نهضت ملی مسکن اهمیت زیادی دارد؟
وقتی درباره وام 650 میلیون تومانی صحبت میکنیم، ممکن است در نگاه اول همه متقاضیان تصور کنند که شرایط مالی یکسانی دارند؛ اما نرخ سود میتواند هزینه واقعی وام را به شکل چشمگیری تغییر دهد.
برای یک خانواده کمدرآمد، تفاوت میان قسط حدود 4 میلیون تومان و قسط حدود 10 میلیون تومان بسیار مهم است.
به همین دلیل، نرخ سود تسهیلات فقط یک عدد بانکی نیست؛ بلکه مستقیماً بر توان خانوار برای حفظ واحد و پرداخت منظم اقساط اثر میگذارد.
سهم وام 650 میلیون تومانی از قیمت تمامشده واحد چقدر است؟
نکته مهم دیگری که متقاضیان باید بدانند این است که وام 650 میلیون تومانی لزوماً به معنی تأمین کل هزینه ساخت واحد نیست.
برای مثال فرض کنیم هزینه نهایی یک واحد به صورت فرضی 2 میلیارد تومان باشد.
در این حالت:
650 میلیون ÷ 2 میلیارد = 32.5 درصد
یعنی وام حدود 32.5 درصد هزینه فرضی واحد را پوشش میدهد و باقی مبلغ باید از منابع دیگر، از جمله آورده متقاضی و منابع پروژه، تأمین شود.
اما اگر هزینه نهایی واحد به 2.5 میلیارد تومان برسد، سهم وام به حدود 26 درصد کاهش پیدا میکند.
بنابراین افزایش هزینه ساخت میتواند باعث شود سهم واقعی وام در قیمت تمامشده کمتر شود.
آیا همه متقاضیان 650 میلیون تومان دریافت میکنند؟
نباید صرفاً با شنیدن عبارت «وام 650 میلیون تومانی» تصور کرد که تمام متقاضیان بدون استثنا همین مبلغ را دریافت میکنند.
افزایش سقف تسهیلات در چارچوب ضوابط طرحهای حمایتی مسکن ابلاغ شده و پروژههای مشمول، شرایط مشخصی دارند. در گزارشهای مربوط به ابلاغیه سال 1404، پروژههایی با پیشرفت فیزیکی بالاتر از 75 درصد نیز در زمره پروژههای مشمول افزایش سقف تسهیلات ذکر شدهاند.
بنابراین متقاضی باید وضعیت پروژه، قرارداد، بانک عامل و پرونده تسهیلاتی خود را بررسی کند.
سه عدد را با یکدیگر اشتباه نگیرید
متقاضیان بهتر است این سه مفهوم را از هم جدا کنند:
سقف تسهیلات: حداکثر مبلغی که طبق ضوابط برای تسهیلات تعیین شده است.
مبلغ تسهیلات پروژه: میزان وامی که برای پروژه مشخص و تخصیص داده میشود.
مبلغ تسهیلات قابل استفاده برای متقاضی: مبلغی که براساس پرونده، قرارداد و شرایط بانکی فرد قابل پرداخت خواهد بود.
این سه رقم ممکن است در همه پروژهها و پروندهها یکسان نباشند.
سود دوران مشارکت؛ نکتهای که نباید فراموش شود
محاسبه قسط 650 میلیون تومان به تنهایی پایان ماجرا نیست.
در پروژههای ساختمانی، تسهیلات ممکن است در دوره ساخت در قالب مشارکت پرداخت شود و پس از تکمیل پروژه وارد مرحله فروش اقساطی شود.
به همین دلیل، متقاضی باید درباره سود دوره مشارکت، زمان شروع بازپرداخت و مبلغ بدهی نهایی هنگام فروش اقساطی نیز سؤال کند.
گزارشهای منتشرشده درباره پروژههای نهضت ملی مسکن نشان دادهاند که سود دوره مشارکت میتواند در زمان فروش اقساطی بر بدهی متقاضی اثر بگذارد.
بنابراین قسطی که با یک ماشینحساب برای 650 میلیون تومان محاسبه میشود، لزوماً همان عددی نیست که بانک در زمان نهاییشدن قرارداد به متقاضی اعلام خواهد کرد.
 متقاضی قبل از امضای قرارداد چه چیزهایی را بپرسد؟
برای جلوگیری از ابهام، بهتر است متقاضیان این موارد را به صورت کتبی از بانک یا دستگاه مسئول پروژه استعلام کنند:
1. مبلغ دقیق تسهیلات چقدر است؟
آیا پرونده شما مشمول کل سقف 650 میلیون تومان شده است؟
2. نرخ سود دقیق چند درصد است؟
آیا متقاضی عادی هستید یا مشمول نرخ ترجیحی دهکهای 1 تا 4؟
3. دوره بازپرداخت چند سال است؟
20 سال از چه تاریخی محاسبه میشود؟
4. اقساط مساوی است یا پلکانی؟
این موضوع میتواند مبلغ قسط سال اول و سالهای بعد را تغییر دهد.
5. سود دوران مشارکت چگونه محاسبه میشود؟
این موضوع میتواند بدهی نهایی را تغییر دهد.
6. اولین قسط چه زمانی پرداخت میشود؟
زمان شروع بازپرداخت را دقیقاً از بانک عامل بپرسید.
جمعبندی؛ تفاوت 4 و 18 درصد را جدی بگیرید
وام 650 میلیون تومانی برای متقاضیان نهضت ملی مسکن میتواند بخش مهمی از هزینه ساخت را تأمین کند؛ اما هزینه واقعی این وام به نرخ سود و نحوه بازپرداخت بستگی دارد.
در سناریوی محاسباتی این گزارش، برای وام 650 میلیون تومانی با بازپرداخت 20 ساله و اقساط مساوی:
متقاضی عادی با سود 18 درصد: حدود 10 میلیون و 32 هزار تومان در ماه
دهکهای 1 تا 4 با سود 4 درصد: حدود 3 میلیون و 939 هزار تومان در ماه
یعنی تفاوت ماهانه حدود 6 میلیون و 93 هزار تومان است.
این اختلاف در طول 20 سال میتواند به بیش از 1.46 میلیارد تومان برسد.
پس برای متقاضیان، فقط مبلغ وام مهم نیست؛ بلکه باید به نرخ سود، مدت بازپرداخت، روش اقساط، سود دوران مشارکت و هزینه نهایی واحد هم توجه شود.
سوالات متداول
1. قسط وام 650 میلیون تومان با سود 18 درصد چقدر است؟
با فرض بازپرداخت 20 ساله و اقساط مساوی، حدود 10 میلیون و 32 هزار تومان در ماه است.
2. قسط وام 650 میلیون تومان با سود 4 درصد چقدر است؟
با فرض بازپرداخت 20 ساله و اقساط مساوی، حدود 3 میلیون و 939 هزار تومان در ماه است.
3. آیا دهکهای 1 تا 4 هم وام 650 میلیون تومانی دریافت میکنند؟
در صورت شمول پروژه و پرونده متقاضی در ضوابط تسهیلات، مبلغ تسهیلات میتواند تا سقف تعیینشده باشد؛ مبلغ قطعی باید از بانک عامل و قرارداد مشخص شود.
4. آیا قسط 10 میلیون تومانی قطعی است؟
خیر. این رقم یک محاسبه نمونه با فرض اقساط مساوی، سود 18 درصد و بازپرداخت 20 ساله است.
5. آیا قسط 4 میلیون تومانی دهکهای 1 تا 4 قطعی است؟
خیر. این نیز محاسبه نمونه بر اساس وام 650 میلیون، سود 4 درصد و بازپرداخت 20 ساله است.
6. تفاوت سود 4 و 18 درصد چقدر است؟
در این مدل، مجموع سود تقریبی در نرخ 18 درصد حدود 1.758 میلیارد تومان و در نرخ 4 درصد حدود 295 میلیون تومان است.
7. آیا وام 650 میلیون تومان کل هزینه خانه را پوشش میدهد؟
خیر. وام فقط بخشی از منابع مالی پروژه است و سهم باقیمانده باید براساس هزینه نهایی پروژه و منابع تأمین مالی آن مشخص شود.
8. سود دوران مشارکت چه تأثیری دارد؟
ممکن است سود دوره ساخت باعث افزایش بدهی نهایی در زمان فروش اقساطی شود؛ بنابراین متقاضی باید مبلغ نهایی بدهی را از بانک استعلام کند.
«شما بپرسید، ساختمان نگار پاسخ میدهد»
منابع
گزارش درباره جزئیات افزایش سقف تسهیلات نهضت ملی مسکن به 650 میلیون تومان.
گزارش درباره ابلاغ سقف 650 میلیون تومانی برای پروژههای مشمول نهضت ملی مسکن.
گزارشهای مربوط به نحوه بازپرداخت و نرخ سود تسهیلات نهضت ملی مسکن.
گزارش درباره آثار سود دوران مشارکت بر بدهی نهایی متقاضیان
سلب مسوولیت
این گزارش با هدف اطلاعرسانی و آموزش عمومی تهیه شده است. ارقام اقساط، بر مبنای فرض وام 650 میلیون تومان، بازپرداخت 20 ساله و اقساط مساوی محاسبه شدهاند و ممکن است با مبلغ واقعی اقساط هر متقاضی متفاوت باشند. روش بازپرداخت پلکانی، دوره مشارکت، زمان شروع فروش اقساطی، سود دوره ساخت، شرایط قرارداد و ضوابط بانک عامل میتواند مبلغ نهایی بدهی و اقساط را تغییر دهد. همچنین بهرهمندی از سقف تسهیلات و نرخ سود ترجیحی باید برای هر پروژه و متقاضی از مرجع رسمی مربوط استعلام شود.
0 دیدگاه