راهنمای جامع متقاضیان طرح نهضت ملی مسکن؛ قسمت ششم .وام ۸۵۰ میلیونی نهضت ملی مسکن؛ ۱۰ نکتهای که هر متقاضی باید بداند
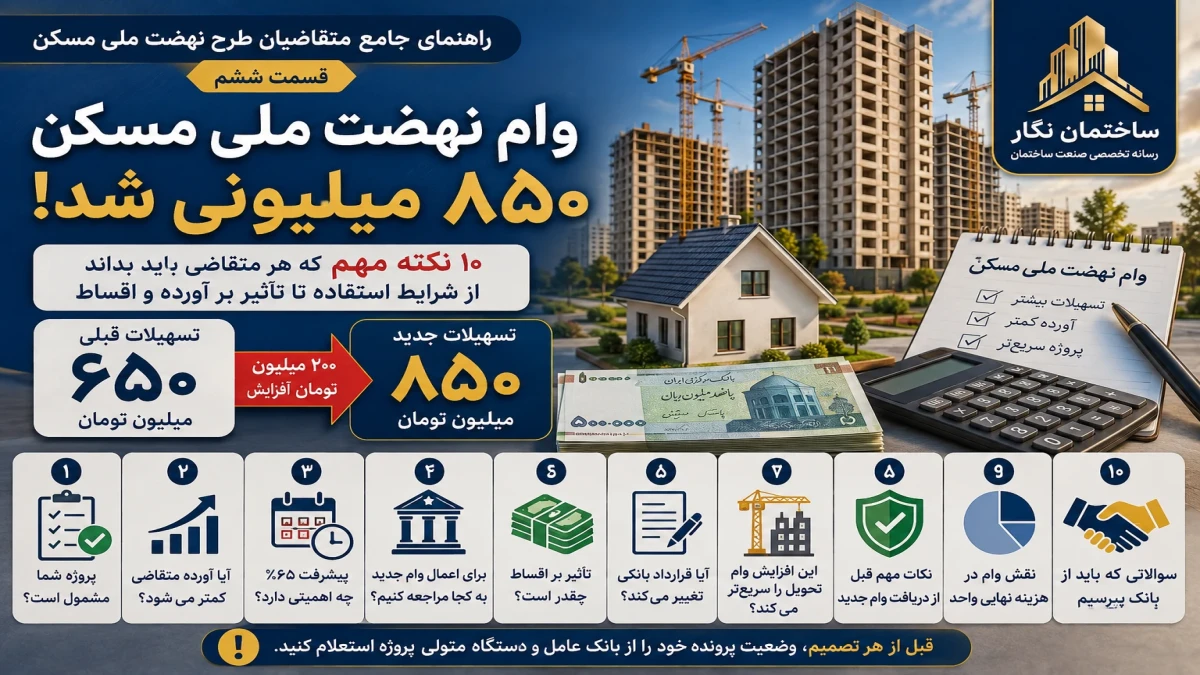
به گزارش ساختمان نگار، افزایش سقف تسهیلات نهضت ملی مسکن از 650 میلیون تومان به 850 میلیون تومان یکی از مهمترین تغییرات اخیر در تأمین مالی پروژههای حمایتی مسکن است. بر اساس مصوبه هیأت عالی بانک مرکزی، سقف فردی تسهیلات این طرح از 6.5 میلیارد ریال به 8.5 میلیارد ریال افزایش یافته و این افزایش برای پروژههای حمایتی که زمین آنها از سوی وزارت راه و شهرسازی تأمین شده، با شرایط اعلامشده از جمله پیشرفت فیزیکی بالاتر از 65 درصد در نظر گرفته شده است.
به گزارش ساختمان نگار، طرح نهضت ملی مسکن یکی از بزرگترین برنامههای دولت برای افزایش عرضه مسکن و خانهدار شدن اقشار مختلف جامعه است. با وجود استقبال گسترده از این طرح، بسیاری از متقاضیان در مراحل ثبتنام، بررسی شرایط، پرداخت آورده، دریافت تسهیلات بانکی، انعقاد قرارداد و تحویل واحد با ابهامها و پرسشهای متعددی روبهرو هستند.
در ادامه بخش های قبلی ، ساختمان نگار تلاش کرده است با همکاری مهندس سجاد امینی معاون مسکن و ساختمان اداره کل راه و شهرسازی استان کرمانشاه،مهمترین پرسشهای متقاضیان را با زبانی ساده و بر پایه قوانین و رویههای رایج پاسخ دهد تا مخاطبان بتوانند با آگاهی بیشتری روند پرونده خود را دنبال کنند:
برای عضویت در کانال بله در لینک زیر عضو شوید:
https://ble.ir/nehzatemelimaskanksh
اما سؤال اصلی متقاضیان این است: آیا این 200 میلیون تومان افزایش، مستقیماً به حساب متقاضی واریز میشود؟ آیا آورده او 200 میلیون تومان کاهش پیدا میکند؟ و آیا همه پروژهها مشمول آن هستند؟
وام 850 میلیونی دقیقاً چه تغییری کرده است؟
1. سقف وام از 650 به 850 میلیون تومان رسیده است
مهمترین تغییر، افزایش سقف فردی تسهیلات از **650 میلیون تومان به 850 میلیون تومان** است؛ یعنی سقف اسمی تسهیلات برای هر واحد 200 میلیون تومان افزایش پیدا کرده است.
این افزایش با هدف کمک به تکمیل پروژههای حمایتی و کاهش فشار ناشی از افزایش هزینههای ساخت انجام شده است؛ با این حال، افزایش سقف تسهیلات بهتنهایی به معنای کاهش قطعی هزینه نهایی واحد نیست.
2. آیا همه متقاضیان 200 میلیون تومان بیشتر میگیرند؟
خیر، این تصور اشتباه است.
مصوبه افزایش سقف تسهیلات، شرایط و دامنه مشخصی دارد و برای پروژههای حمایتی مشمول اجرا میشود. بنابراین متقاضی باید ابتدا بررسی کند پروژه او در گروه مشمول قرار دارد یا خیر.
ملاک اصلی برای متقاضی، پرونده و پروژه خودش است، نه اینکه در اخبار اعلام شده وام «850 میلیون تومان» شده است.
3. پیشرفت فیزیکی 65 درصد چه اهمیتی دارد؟
یکی از نکات مهم مصوبه، ارتباط افزایش سقف تسهیلات با پروژههای حمایتی دارای پیشرفت فیزیکی بیش از 65 درصد است.
بنابراین اگر پروژهای هنوز در مراحل ابتدایی ساخت قرار دارد، نباید صرفاً بر اساس خبر افزایش وام انتظار داشته باشد همین حالا 850 میلیون تومان برای آن فعال شده باشد.
متقاضی باید از دستگاه متولی پروژه سؤال کند:
«پروژه ما برای افزایش سقف تسهیلات به 850 میلیون تومان معرفی شده است یا خیر؟»
آیا افزایش وام باعث کاهش آورده متقاضی میشود؟
4. پاسخ کوتاه: لزوماً نه
این مهمترین نکته برای متقاضیان است.
فرض کنیم هزینه قابل تأمین پروژهای یک میلیارد و 800 میلیون تومان باشد. اگر سهم تسهیلات از 650 به 850 میلیون تومان افزایش پیدا کند، در محاسبه ساده، فاصله میان هزینه پروژه و تسهیلات کمتر میشود.
اما این موضوع به معنای آن نیست که هر متقاضی دقیقاً 200 میلیون تومان کمتر پرداخت خواهد کرد.
زیرا هزینه ساخت، تغییرات قیمت، آورده قبلی، میزان تسهیلات پرداختشده، قرارداد پروژه و سایر هزینههای مرتبط باید در محاسبه نهایی لحاظ شود.
5. اگر قبلاً وام 650 میلیون تومان برای من تعیین شده باشد چه میشود؟
متقاضیانی که قبلاً بر مبنای سقف 650 میلیون تومان در پروژه قرار گرفتهاند، نباید خودسرانه مبلغ آورده خود را کاهش دهند.
افزایش سقف تسهیلات نیازمند **اعمال در فرآیند بانکی و پروژه** است. بنابراین تا زمانی که بانک عامل یا دستگاه متولی پروژه مبلغ جدید را برای پرونده متقاضی تأیید نکرده، پرداخت یا عدم پرداخت بر اساس حدس و اخبار میتواند مشکلساز شود.
به زبان ساده:
خبر افزایش وام را ملاک توقف پرداخت آورده قرار ندهید.
افزایش وام چقدر به تکمیل پروژه کمک میکند؟
6. 200 میلیون تومان بیشتر همیشه به معنی 200 میلیون تومان قدرت ساخت بیشتر نیست
در سالهای اخیر هزینه ساخت پروژههای نهضت ملی مسکن افزایش یافته و همین موضوع باعث شده افزایش تسهیلات نیز لزوماً تمام فاصله مالی پروژهها را پوشش ندهد.
در یک گزارش تحلیلی، قدرت پوشش هزینه ساخت تسهیلات در مقایسه با سالهای آغاز اجرای طرح بهشدت کاهشیافته توصیف شده است.
از سوی دیگر، مقام مسئول صندوق ملی مسکن نیز اعلام کرده برخی پروژههای حتی با پیشرفت بالای 90 درصد، به دلیل افزایش هزینه تمامشده و رشد قیمت مصالح در آستانه تحویل با توقف مواجه شده بودند. برای برخی پروژهها نیز تسهیلات قرضالحسنه برای کمک به تکمیل پروژهها در نظر گرفته شده است.
7. آیا افزایش وام میتواند زمان تحویل را کوتاه کند؟
در صورت تأمین و پرداخت واقعی منابع، میتواند کمککننده باشد؛ اما تضمینکننده زمان تحویل نیست.
تکمیل یک پروژه فقط به وام بانکی وابسته نیست. پیمانکار، آورده متقاضی، تأمین مصالح، زیرساخت، انشعابات و وضعیت اجرایی نیز نقش دارند.
بانک مسکن در مرداد 1405 اعلام کرد قرارداد تأمین مالی 396 هزار و 716 واحد نهضت ملی مسکن به ارزش 195 هزار میلیارد تومان امضا شده و بیش از 75 هزار پروژه بیش از 75 درصد پیشرفت فیزیکی دارند.
بنابراین افزایش سقف تسهیلات زمانی اثر واقعی خود را نشان میدهد که به **تأمین مالی و پرداخت مؤثر در پروژه** تبدیل شود.
متقاضی قبل از مراجعه به بانک چه چیزهایی بپرسد؟
8. آیا پروژه من مشمول وام 850 میلیونی است؟
این اولین سؤال باشد.
نام پروژه، شماره پروژه، میزان پیشرفت و وضعیت تأمین زمین را همراه داشته باشید و از بانک عامل یا دستگاه متولی بخواهید وضعیت پرونده را بهصورت مشخص اعلام کند.
9. آیا وام جدید روی بدهی قبلی من اعمال میشود؟
این موضوع باید در پرونده بانکی مشخص شود.
متقاضی باید بپرسد:
سقف جدید برای پروژه من فعال شده است؟
مبلغ تسهیلات قبلی چقدر است؟
چه میزان از تسهیلات تاکنون پرداخت شده؟
مابهالتفاوت 200 میلیون تومان چه زمانی و چگونه پرداخت میشود؟
آیا قرارداد بانکی نیاز به اصلاح یا الحاقیه دارد؟
افزایش وام چه اثری بر مبلغ نهایی بدهی خواهد داشت؟
پاسخ این پرسشها باید از **بانک عامل و متولی رسمی پروژه** گرفته شود، نه از پیامرسانها و کانالهای غیررسمی.
10. آیا افزایش وام یعنی دیگر نیازی به پرداخت آورده نداریم؟
قطعاً خیر.
افزایش وام، جایگزین کامل آورده متقاضی نیست. حتی در برخی پروژهها با وجود افزایش سقف تسهیلات، همچنان از متقاضیان برای تکمیل منابع درخواست آورده شده است. گزارشهای اخیر نیز از ادامه مطالبه آورده در برخی پروژهها پس از افزایش سقف وام خبر میدهند.
بنابراین متقاضی نباید با شنیدن خبر «وام 850 میلیونی» پرداختهای رسمی پروژه را متوقف کند.
یک محاسبه ساده برای درک اثر افزایش وام
فرض کنیم هزینه قابل تأمین یک واحد، در یک مقطع زمانی، 2 میلیارد تومان باشد.
با وام 650 میلیون تومانی:
2,000 - 650 = 1,350 میلیون تومان
فاصله مالی پروژه با وام 850 میلیون تومانی:
2,000 - 850 = 1,150 میلیون تومان
در این مثال، افزایش سقف تسهیلات باعث میشود فاصله مالی 200 میلیون تومان کمتر شود.
اما اگر هزینه پروژه همزمان افزایش پیدا کند، این فاصله دوباره بزرگتر خواهد شد. به همین دلیل، متقاضی باید به جای تمرکز صرف بر عدد وام، سه عدد را کنار هم بگذارد: هزینه پروژه، آورده پرداختشده و تسهیلات قابل استفاده.
جمعبندی؛ وام بیشتر، اما تصمیم دقیقتر
افزایش سقف تسهیلات نهضت ملی مسکن از 650 به 850 میلیون تومان میتواند برای پروژههای مشمول، یک فرصت مهم برای تکمیل منابع باشد؛ اما این خبر نباید به شکل ساده «200 میلیون تومان پول بیشتر برای همه متقاضیان» تفسیر شود.
شرایط پروژه، میزان پیشرفت، نحوه تأمین زمین، وضعیت قرارداد بانکی و میزان منابع موردنیاز باید بررسی شود. از طرف دیگر، افزایش وام لزوماً به معنای کاهش 200 میلیون تومانی آورده همه متقاضیان نیست.
مهمترین توصیه ساختمان نگار: قبل از تغییر میزان پرداختی خود، از بانک عامل و دستگاه متولی پروژه بخواهید وضعیت وام 850 میلیون تومانی را برای پرونده شخصی شمااعلام کنند و پاسخ را تا حد امکان بهصورت رسمی دریافت کنید.
سوالات متداول
آیا وام نهضت ملی مسکن 850 میلیون تومان شده است؟
بله، سقف فردی تسهیلات طرحهای حمایتی نهضت ملی مسکن از 650 به 850 میلیون تومان افزایش یافته است؛ اما شرایط شمول پروژهها باید بررسی شود.
آیا همه متقاضیان شامل وام 850 میلیونی میشوند؟
خیر. مصوبه برای پروژههای حمایتی مشخص و با شرایط اعلامشده اعمال میشود.
آیا افزایش وام یعنی آورده متقاضی 200 میلیون تومان کم میشود؟
لزوماً خیر. میزان آورده به هزینه واقعی پروژه، پرداختهای قبلی، قرارداد و وضعیت مالی پروژه بستگی دارد.
اگر پروژه من کمتر از 65 درصد پیشرفت داشته باشد چه میشود؟
نباید بر اساس خبر عمومی افزایش وام تصمیم بگیرید؛ وضعیت شمول پروژه را از دستگاه متولی و بانک عامل استعلام کنید.
اگر قبلاً وام 650 میلیونی برای من ثبت شده باشد چه کنم؟
تا زمان اعلام رسمی بانک یا متولی پروژه، پرداختهای خود را متوقف یا تغییر ندهید و درباره اعمال سقف جدید برای پرونده خود استعلام کنید.
آیا وام 850 میلیونی هزینه ساخت را کامل پوشش میدهد؟
خیر. تسهیلات تنها بخشی از منابع موردنیاز پروژه است و هزینه واقعی ساخت در پروژههای مختلف متفاوت است.
آیا افزایش وام باعث تحویل سریعتر واحد میشود؟
اگر منابع افزایشیافته واقعاً در پروژه تأمین و پرداخت شود، میتواند به تکمیل کمک کند؛ اما زمان تحویل به عوامل دیگری مانند پیمانکار و زیرساخت نیز وابسته است.
متقاضی برای اطلاع از وضعیت وام خود به چه کسی مراجعه کند؟
مرجع اصلی، بانک عامل پرونده و دستگاه متولی پروژه است. اخبار عمومی بهتنهایی وضعیت یک پرونده شخصی را مشخص نمیکند.
منابع
مصوبه هیأت عالی بانک مرکزی درباره افزایش سقف فردی تسهیلات طرحهای حمایتی نهضت ملی مسکن از 650 به 850 میلیون تومان و شرایط مربوط به پروژههای مشمول.
گزارش بانک مسکن درباره تأمین مالی 396 هزار و 716 واحد و وضعیت پیشرفت پروژهها در مرداد 1405.
گزارش صندوق ملی مسکن درباره کمک به پروژههای دارای پیشرفت بالا و تسهیلات قرضالحسنه برای تکمیل پروژهها.
گزارشهای منتشرشده درباره ادامه مطالبه آورده از برخی متقاضیان پس از افزایش سقف تسهیلات.
مطالب قبلی مجموعه «راهنمای جامع متقاضیان طرح نهضت ملی مسکن» در ساختمان نگار. [ساختمان نگار؛ مجموعه راهنمای متقاضیان نهضت ملی مسکن](https://sakhtemannegar.ir/?utm_source=chatgpt.com)
سلب مسئولیت
این مطلب با هدف اطلاعرسانی عمومی و کمک به درک بهتر تغییرات تسهیلات نهضت ملی مسکن تهیه شده است. شرایط بهرهمندی از سقف 850 میلیون تومان، زمان اعمال آن، میزان تسهیلات قابل پرداخت، نحوه اصلاح قرارداد و اثر آن بر آورده متقاضی ممکن است بر اساس نوع پروژه، پیشرفت فیزیکی، بانک عامل و وضعیت قرارداد متفاوت باشد. بنابراین متقاضیان نباید صرفاً بر اساس این مقاله، پرداخت آورده خود را متوقف یا تغییر دهند و لازم است وضعیت پرونده شخصی خود را از **بانک عامل و دستگاه متولی رسمی پروژه** استعلام کنند. این مطلب جایگزین قرارداد، مصوبه رسمی، دستورالعمل بانکی یا مشاوره حقوقی و مالی تخصصی نیست.
0 دیدگاه