وام ۸۵۰ میلیونی مسکن ملی کجاست؟ از معرفی به بانک تا پرداخت واقعی چه اتفاقی میافتد؟
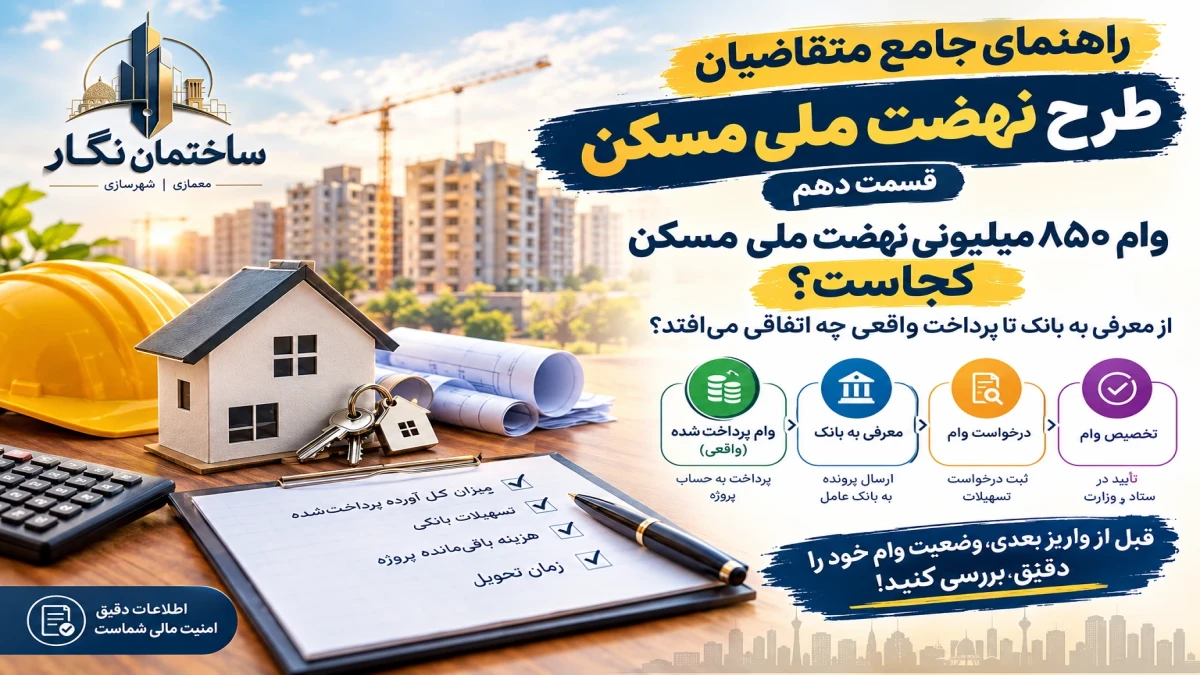
به گزارش ساختمان نگار؛ وام 850 میلیونی در چه مرحلهای است؟
افزایش سقف تسهیلات نهضت ملی مسکن از 650 به 850 میلیون تومان یکی از مهمترین تغییرات مالی این طرح در سال 1405 بود؛ اما برای متقاضی، سؤال اصلی دیگر فقط این نیست که «وام چقدر شده؟» بلکه این است که «وام پروژه من چه زمانی و چگونه واقعاً پرداخت میشود؟»
این پرسش اهمیت بیشتری پیدا کرده است؛ زیرا طبق آمار اعلامشده در شهریورماه 1405، از میان 155 هزار واحدی که بهعنوان مبنای تخصیص تسهیلات 850 میلیون تومانی تعیین شده بودند، برای بیش از 81 هزار واحد درخواست تسهیلات ثبت شده و 77 هزار و 459 واحد نیز به بانکها معرفی شدهاند؛ اما در آن مقطع پرداخت تسهیلات برای تنها یکهزار و 464 واحد انجام شده بود.
بنابراین متقاضی باید بین «مشمول شدن»، «ثبت درخواست»، «معرفی به بانک» و «پرداخت وام» تفاوت قائل شود.
در ادامه بخش های قبلی ، ساختمان نگار تلاش کرده است با همکاری مهندس سجاد امینی معاون مسکن و ساختمان اداره کل راه و شهرسازی استان کرمانشاه،مهمترین پرسشهای متقاضیان را با زبانی ساده و بر پایه قوانین و رویههای رایج پاسخ دهد تا مخاطبان بتوانند با آگاهی بیشتری روند پرونده خود را دنبال کنند:
برای عضویت در کانال بله در لینک زیر عضو شوید:
https://ble.ir/nehzatemelimaskanksh
از مهندس و پیمانکار تا مصالح، تجهیزات، خدمات و پروژههای ساختمانی در سراسر ایران
1. آیا هر متقاضی نهضت ملی مسکن وام 850 میلیونی میگیرد؟
خیر؛ افزایش سقف تسهیلات به این معنا نیست که تمام متقاضیان، بدون توجه به وضعیت پروژه، بهصورت خودکار 850 میلیون تومان دریافت میکنند.
تسهیلات به پروژهها و واحدهای واجد شرایط اختصاص مییابد و فرآیند دریافت آن باید از مسیرهای مربوط به پروژه، دستگاه متولی و بانک طی شود.
بنابراین متقاضی باید وضعیت پروژه خودش را بررسی کند، نه اینکه صرفاً بر اساس اخبار عمومی درباره سقف وام تصمیم بگیرد.
2. «تخصیص وام» با «پرداخت وام» چه تفاوتی دارد؟
این یکی از مهمترین ابهاماتی است که باید برای متقاضی روشن شود.
ممکن است یک پروژه در فهرست پروژههای مشمول تسهیلات قرار گرفته باشد، اما هنوز مراحل بانکی آن تکمیل نشده باشد.
به زبان ساده:
تخصیص ≠ معرفی به بانک ≠ پرداخت
هر کدام از این مراحل میتواند زمان متفاوتی داشته باشد.
3. اگر پروژه به بانک معرفی شده باشد، یعنی وام قطعی است؟
معرفی به بانک یک مرحله مهم است، اما بهتنهایی به معنای واریز فوری تسهیلات به پروژه نیست.
بانک، پروژه و پرونده تسهیلات را در چارچوب فرآیندهای مربوط بررسی میکند و پرداخت تسهیلات تابع تکمیل مراحل بانکی و شرایط پروژه است.
به همین دلیل، متقاضی نباید تنها با شنیدن جمله «پروژه به بانک معرفی شده» تصور کند که مبلغ 850 میلیون تومان فوراً در اختیار پروژه قرار گرفته است.
4. آیا وام 850 میلیونی میتواند آورده متقاضی را کاهش دهد؟
از نظر محاسبات مالی، افزایش سقف تسهیلات میتواند بخشی از منابع مورد نیاز ساخت را از دوش متقاضی بردارد؛ اما مقدار واقعی آورده موردنیاز همچنان به هزینه تمامشده همان پروژه، میزان پیشرفت، قرارداد، مشخصات واحد و سایر منابع مالی بستگی دارد.
در ماههای اخیر، افزایش هزینه ساخت باعث شده حتی با وجود افزایش سقف تسهیلات، نگرانی درباره آورده متقاضیان ادامه داشته باشد.
برای نمونه، گزارشهای شهریورماه از افزایش هزینه تمامشده برخی واحدهای نهضت ملی مسکن تا حدود 3 میلیارد تومان خبر دادهاند؛ البته این رقم برای همه پروژهها یکسان نیست و نباید آن را قیمت قطعی تمام واحدها دانست.
5. چرا متقاضی نباید وام را از آورده خودش جدا بداند؟
قیمت نهایی واحد حاصل ترکیب چند منبع است؛ از جمله:
آورده متقاضی
تسهیلات بانکی
منابع حمایتی و دولتی
هزینههای ساخت و اجرای پروژه
هزینههای مرتبط با زیرساخت و خدمات
سایر هزینههای قابل اعمال بر اساس پروژه و قرارداد
بنابراین متقاضی برای برآورد وضعیت مالی خود باید به جای تمرکز بر یک عدد، تصویر کامل منابع و مصارف پروژه را مطالبه کند.
6. اگر بانک هنوز وام را پرداخت نکرده باشد، چه چیزی را باید پیگیری کرد؟
متقاضی بهتر است بهجای پرسش کلی «وام چه شد؟»، چند سؤال مشخص مطرح کند:
1. پروژه در فهرست مشمولان تسهیلات 850 میلیون تومانی قرار دارد یا خیر؟
2. درخواست تسهیلات پروژه ثبت شده است؟
3. پروژه به کدام بانک معرفی شده است؟
4. معرفی چه تاریخی انجام شده است؟
5. پرونده در مرحله بررسی بانک قرار دارد یا پرداخت؟
6. تاکنون چه میزان تسهیلات برای پروژه پرداخت شده است؟
این اطلاعات بسیار کاربردیتر از وعدههای کلی درباره «پرداخت وام در آینده» است.
7. آیا افزایش وام به معنای توقف درخواست آوردههای جدید است؟
خیر.
تجربه ماههای اخیر نشان داده است که افزایش سقف تسهیلات الزاماً به معنای پایان درخواستهای جدید برای آورده نیست.
در شهریور 1405 حتی در برخی پروژهها، متقاضیان با درخواست واریزهای جدید روبهرو شدند و در یک نمونه در استان تهران، رقم آورده اعلامی طی چند مرحله افزایش یافت.
بنابراین متقاضی نباید تنها با این تصور که «وام به 850 میلیون رسیده، دیگر آوردهای لازم نیست» برنامهریزی مالی کند.
8. اگر پروژه پیشرفت فیزیکی بالایی داشته باشد، وضعیت وام بهتر است؟
پیشرفت پروژه یکی از عوامل مهم در تأمین مالی و تکمیل واحدهاست، اما بهتنهایی تضمینکننده پرداخت فوری تسهیلات نیست.
همچنین برای برخی پروژههای نزدیک به تحویل، حمایتهای مالی دیگری نیز در نظر گرفته شده است؛ از جمله تسهیلات قرضالحسنه 200 میلیون تومانی برای برخی واحدهای دارای پیشرفت فیزیکی بیش از 80 درصد که اولویت آن با پروژههای دارای برنامه تحویل در سال 1405 اعلام شده است.
پس متقاضی باید ببیند پروژه خودش مشمول کدام حمایت مالی است.
9. آیا متقاضی میتواند به دلیل تأخیر در پرداخت وام، پروژه را رها کند؟
تصمیم به انصراف موضوعی کاملاً متفاوت از وضعیت تسهیلات است و نباید صرفاً بر اساس یک خبر یا وعده شفاهی اتخاذ شود.
انصراف میتواند آثار مالی و اداری داشته باشد؛ بنابراین پیش از هر اقدامی، متقاضی باید وضعیت قرارداد، مبالغ پرداختشده، شرایط بازپرداخت و مقررات مربوط به پروژه خودش را از مرجع رسمی دریافت کند.
10. مهمترین سؤال؛ متقاضی دقیقاً چه مدرکی برای وضعیت وام بخواهد؟
بهترین رویکرد این است که متقاضی به جای اتکا به پیامهای گروهها و کانالهای غیررسمی، اطلاعات قابل استناد درباره پروژه خود را مطالبه کند.
این موضوع با توجه به هشدار اخیر ساختمان نگار درباره انتشار اخبار تأییدنشده و فضاسازی در گروهها و کانالهای غیررسمی اهمیت بیشتری دارد.
اگر گفته میشود «وام پروژه پرداخت شده»، باید مشخص باشد:
* مبلغ پرداختشده چقدر است؟
* پرداخت برای کدام مرحله ساخت انجام شده؟
* سهم واحد متقاضی چقدر است؟
* مبلغ باقیمانده تسهیلات چقدر است؟
* آیا مبلغ وام در محاسبات نهایی پروژه لحاظ شده است؟
پاسخ روشن به این سؤالات میتواند بسیاری از ابهامات مالی متقاضی را برطرف کند.
جمعبندی؛ 850 میلیون را با «وام پرداختشده» اشتباه نگیریم
افزایش سقف تسهیلات نهضت ملی مسکن به 850 میلیون تومان، یک تغییر مهم در ساختار تأمین مالی این طرح است؛ اما آخرین آمار نشان میدهد مسیر رسیدن از «مشمول تسهیلات بودن» تا «پرداخت واقعی» چند مرحله دارد.
بنابراین متقاضیان بهتر است هنگام پیگیری وضعیت پروژه، سه عدد را جداگانه دنبال کنند:
«هزینه واقعی پروژه» + «آورده پرداختشده و موردنیاز» + «تسهیلات واقعاً پرداختشده»
تنها با کنار هم قرار دادن این سه مورد میتوان تصویر دقیقتری از وضعیت مالی واحد به دست آورد.
پرسشهای متداول
آیا وام 850 میلیون تومان برای همه متقاضیان قطعی است؟
خیر. شرایط و فرآیند پرداخت به پروژه، مراحل اداری و بانکی و ضوابط مربوط بستگی دارد.
آیا معرفی پروژه به بانک یعنی وام پرداخت شده است؟
خیر. معرفی به بانک با پرداخت واقعی تسهیلات یکی نیست.
آیا با افزایش وام، آورده متقاضی دیگر افزایش پیدا نمیکند؟
لزومی ندارد. هزینه نهایی پروژه و میزان منابع موردنیاز همچنان تعیینکننده است.
از کجا بفهمیم وام پروژه ما پرداخت شده است؟
باید از دستگاه متولی پروژه یا مسیر رسمی بانکی، میزان تسهیلات پرداختشده و مرحله پرداخت را بهصورت قابل استناد پیگیری کرد.
آیا هزینه نهایی همه واحدهای نهضت ملی مسکن یکسان است؟
خیر. هزینه به عواملی مانند محل پروژه، مشخصات واحد، میزان پیشرفت، شرایط قرارداد و هزینههای اجرایی بستگی دارد.
«شما بپرسید، ساختمان نگار پاسخ میدهد»
منابع
* وزارت راه و شهرسازی و اظهارات مسئولان مرتبط با طرحهای مسکن
* خبرگزاری ایرنا، گزارش وضعیت تخصیص و پرداخت تسهیلات 850 میلیون تومانی
* خبرگزاری تسنیم، گزارش وضعیت آورده متقاضیان و پرداختهای جدید
* گزارشهای منتشرشده درباره هزینه تمامشده پروژههای نهضت ملی مسکن
* پایگاه ساختمان نگار و مطالب پیشین مجموعه «راهنمای جامع متقاضیان طرح نهضت ملی مسکن»
سلب مسئولیت
این مطلب با هدف اطلاعرسانی و افزایش آگاهی متقاضیان تهیه شده است. شرایط مالی، میزان آورده، وضعیت تسهیلات، زمانبندی پروژه و ضوابط اجرایی ممکن است بر اساس پروژه، شهر، قرارداد و آخرین تصمیمات دستگاههای متولی متفاوت باشد. متقاضیان برای تصمیمگیری مالی یا حقوقی، باید آخرین اطلاعات پرونده خود را از مراجع رسمی و دستگاه متولی پروژه دریافت کنند
0 دیدگاه